


નિવૃત્તિ પછી પણ મળશે નિયમિત આવક, આ સરકારી યોજનાઓ બનશે સહારો
નોકરી બાદ નિયમિત આવક બંધ થયા પછી ખર્ચ ચલાવવા માટે પહેલેથી જ નિવૃત્તિ આયોજન જરૂરી છે. SCSS, PPF અને NPS જેવી સરકારી યોજનાઓ લાંબા ગાળાની બચત અને આવક માટે વિકલ્પ આપી શકે છે.
desk@kuberanowPublished On : 22 Sept 2026
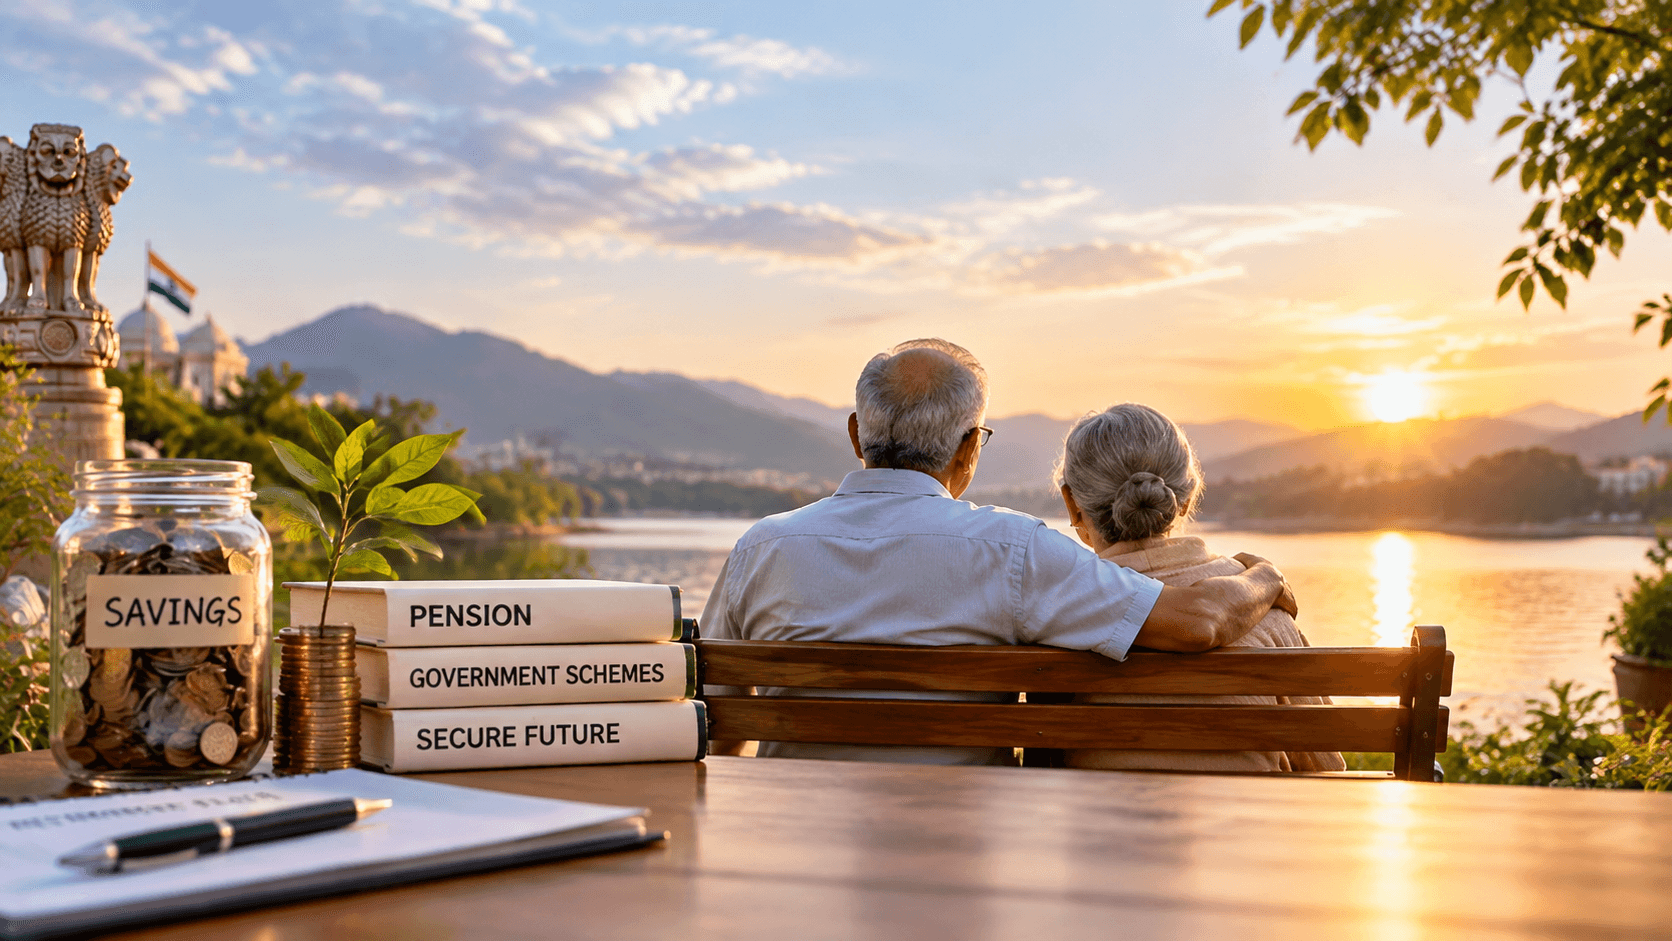
નિવૃત્તિ પછી નિયમિત પગાર બંધ થઈ જાય છે, પરંતુ ઘરખર્ચ અને અન્ય જરૂરિયાતો ચાલુ રહે છે. તેથી નોકરી દરમિયાન જ નિવૃત્તિ માટે બચત અને રોકાણનું આયોજન કરવું જરૂરી બને છે. સરકારની કેટલીક બચત યોજનાઓ લાંબા ગાળે ફંડ તૈયાર કરવામાં મદદ કરે છે, જ્યારે કેટલીક યોજનાઓ નિવૃત્તિ પછી નિયમિત આવકનો વિકલ્પ આપે છે.
સિનિયર સિટિઝન સેવિંગ્સ સ્કીમ (SCSS)
નિવૃત્તિ પછી નિયમિત આવક માટે સિનિયર સિટિઝન સેવિંગ્સ સ્કીમ (SCSS) એક વિકલ્પ છે. સામાન્ય રીતે 60 વર્ષ કે તેથી વધુ ઉંમરના લોકો આ યોજનામાં રોકાણ કરી શકે છે. આ યોજનામાં મહત્તમ ₹30 લાખ સુધી રોકાણ કરી શકાય છે. તેની મુદત 5 વર્ષની હોય છે અને વ્યાજની ચુકવણી દર ત્રણ મહિને કરવામાં આવે છે, જેથી નિવૃત્તિ પછી નિયમિત ખર્ચ માટે આવકનો સ્ત્રોત મળી શકે છે.
પબ્લિક પ્રોવિડન્ટ ફંડ (PPF)
લાંબા ગાળે નિવૃત્તિ માટે મોટું ફંડ તૈયાર કરવા માટે PPF એક લોકપ્રિય બચત યોજના છે. તેમાં દર નાણાકીય વર્ષમાં ઓછામાં ઓછા ₹500 અને મહત્તમ ₹1.5 લાખ સુધી રોકાણ કરી શકાય છે. PPFની મુદત 15 વર્ષની હોય છે અને તેમાં ચક્રવૃદ્ધિ વ્યાજના આધારે રકમ વધે છે. નિર્ધારિત નિયમો અનુસાર તેમાં ટેક્સ લાભ પણ મળી શકે છે.
નેશનલ પેન્શન સિસ્ટમ (NPS)
NPS નિવૃત્તિ આયોજન માટેની લાંબા ગાળાની યોજના છે. તેમાં નોકરી દરમિયાન નિયમિત રોકાણ કરીને નિવૃત્તિ ફંડ તૈયાર કરી શકાય છે. આ યોજનામાં રોકાણનો એક ભાગ બજાર સાથે જોડાયેલી સંપત્તિઓમાં રોકાઈ શકે છે, તેથી મળતું વળતર બજારના પ્રદર્શન પર આધારિત રહે છે. નિવૃત્તિ સમયે લાગુ નિયમો મુજબ એક ભાગ રકમ ઉપાડી શકાય છે અને બાકીની રકમથી એન્યુઇટી મારફતે પેન્શનની વ્યવસ્થા કરી શકાય છે.
રોકાણ પહેલાં આ બાબતો ધ્યાનમાં રાખો
નિવૃત્તિ માટે કોઈપણ યોજના પસંદ કરતા પહેલાં પોતાની ઉંમર, માસિક ખર્ચ, રોકાણનો સમયગાળો અને ભવિષ્યની જરૂરિયાતોનું મૂલ્યાંકન કરવું જરૂરી છે. વ્યાજદર, ટેક્સ નિયમો અને પૈસા ઉપાડવાની શરતો સમજ્યા બાદ જ યોગ્ય યોજના પસંદ કરવી જોઈએ.
આ પણ વાંચો : Apple બદલશે iPhoneનો ચહેરો! iPhone 20 માટે લાવશે ફ્યુચરિસ્ટિક લુક
આ પણ જુઓ :
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link



Also Read
દર મહિને ગેરંટીડ પેન્શન જેવી આવક: પોસ્ટ ઓફિસની આ સ્કીમમાં મળશે ₹3.33 લાખ વ્યાજ
SBI 444 Days Special FD: દિવાળીએ ગેરંટીડ રિટર્ન! ₹1000થી શરૂ કરો રોકાણ, જાણો નિયમો
ધનતેરસ પર સ્માર્ટ રોકાણ: માત્ર ₹500ની SIPમાં મેળવો સોનું, શેર અને ડેટનો ફાયદો
Gold ETF Investment : Gold ETFનો ક્રેઝ ઘટ્યો! એક મહિનામાં રોકાણ રૂ.1,150 કરોડ ઘટ્યું
ચાલુ વર્ષે ઘટતા બજાર વચ્ચે પણ સ્મોલ કેપ ફંડ્સનું 17.82 ટકા જેટલું ઊંચું વળતર
ભારતમાં વર્ષે 50 લાખથી વધુ આવક દર્શાવનારા કરદાતાઓનું પ્રમાણ ત્રણ વર્ષમાં બમણું
TRAI New Rules: હવે ટેલિકોમ ફરિયાદ માટે 24x7 મળશે મદદ, 15 દિવસમાં જ લાવવું પડશે નિરાકરણ
ધનતેરસનો ‘ગોલ્ડન’ જુગાર: ₹50 હજારના સિક્કાએ 5 વર્ષમાં સર્જ્યો ચમત્કાર!