


Senco Gold Share surge: તહેવારમાં રેકોર્ડ વેચાણથી શેર ઇન્ટ્રાડેમાં 8%થી વધુ ઊછળ્યો
Senco Goldના તહેવારી વેચાણે ₹2,426 કરોડનો રેકોર્ડ પાર કરતાં 17 નવેમ્બરે શેર ઇન્ટ્રાડેમાં 8.28% વધીને ₹337.50 થયો હતો. જોકે, આવકમાં મજબૂત વૃદ્ધિ વચ્ચે માર્જિન પરના દબાણને કારણે Emkayએ ‘BUY’ અને Motilal Oswalએ ‘NEUTRAL’ રેટિંગ જાળવ્યું છે. અગાઉના સત્રમાં શેર ₹311.70 પર બંધ રહ્યો હતો. ધનતેરસ અને દિવાળીના મજબૂત વેચાણના અપડેટ બાદ શેરમાં આ ખરીદી જોવા મળી હતી.
Kuberanow DeskPublished On : 17 Nov 2026
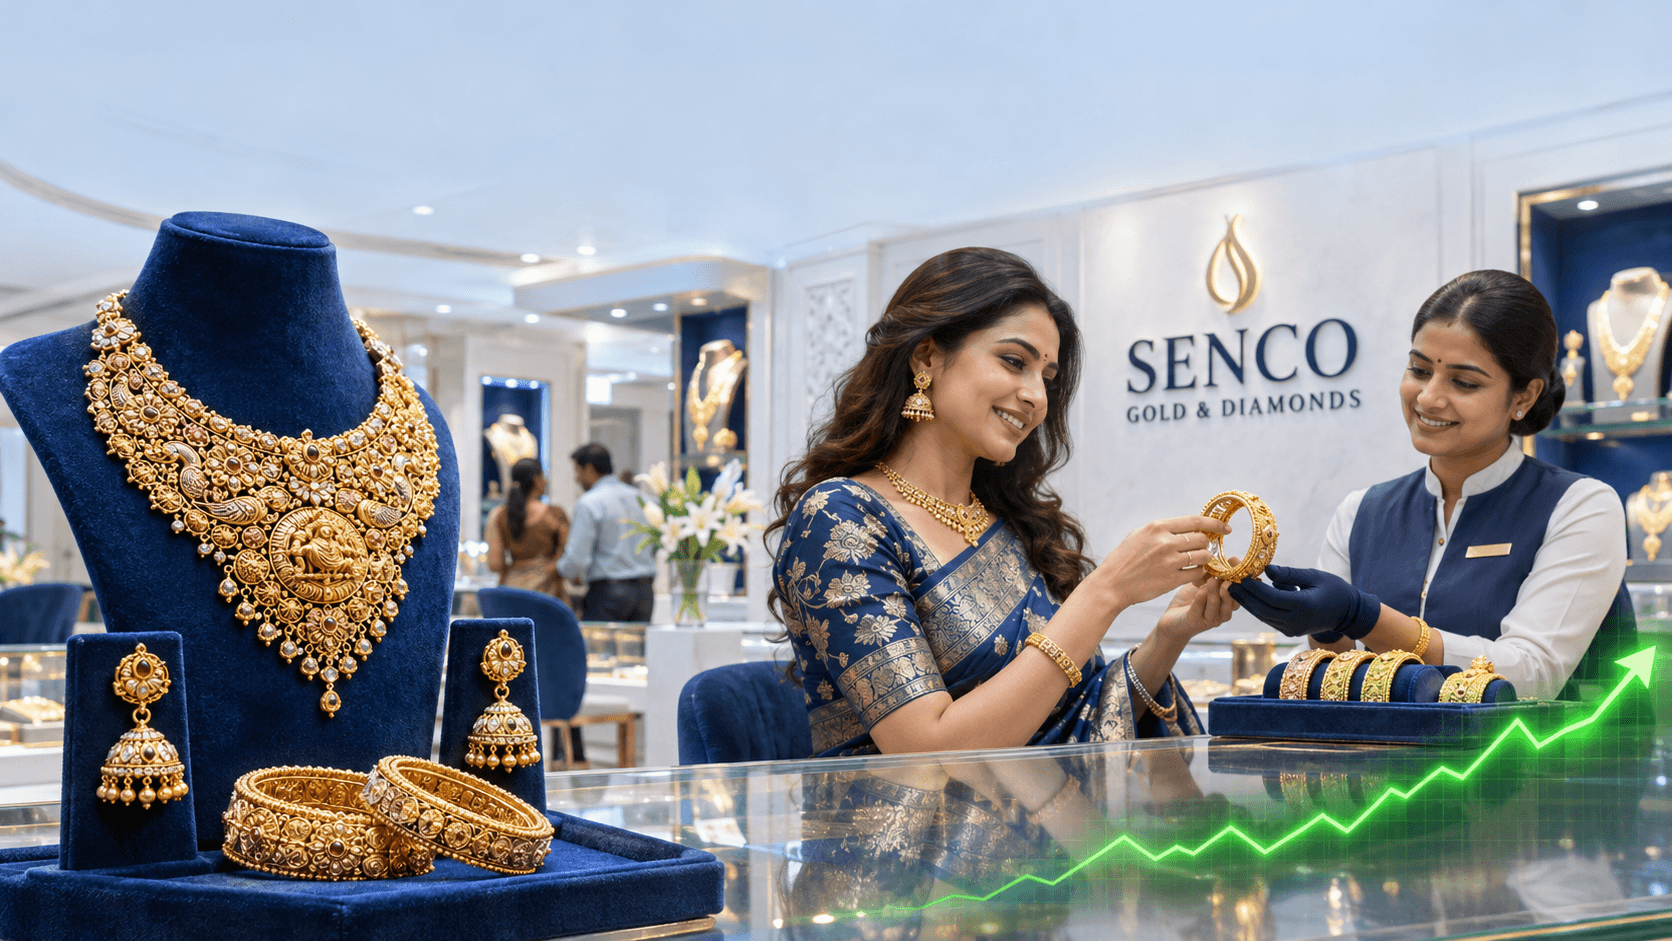
Senco Gold Share: સોનું મોંઘું હોવા છતાં ગ્રાહકોએ તહેવારોમાં ઘરેણાંની ખરીદી ચાલુ રાખતાં Senco Goldના વેચાણે નવો રેકોર્ડ બનાવ્યો છે. આ બિઝનેસ અપડેટને શેરબજારે પણ વધાવ્યો હતો. વેચાણ અને આવક ઝડપથી વધી રહ્યાં છે, પરંતુ તેને નફામાં ફેરવવાની ક્ષમતા પર દબાણ જોવા મળ્યું છે. મંગળવાર, 17 નવેમ્બરે NSE પર Senco Goldનો શેર ઇન્ટ્રાડેમાં 8.28% વધીને ₹337.50ના ઊંચા સ્તરે પહોંચ્યો હતો. અગાઉના સત્રમાં શેર ₹311.70 પર બંધ રહ્યો હતો. ધનતેરસ અને દિવાળીના મજબૂત વેચાણના અપડેટ બાદ શેરમાં આ ખરીદી જોવા મળી હતી.
41 દિવસમાં રેકોર્ડ વેચાણ
Senco Goldએ 1 ઑક્ટોબરથી 11 નવેમ્બર, 2026ના 41 દિવસના તહેવારી સમયગાળામાં ₹2,426 કરોડથી વધુનું રિટેલ નેટ સેલ્સ વેલ્યુ—NSV— નોંધાવ્યું છે. કંપની માટે આ અત્યાર સુધીનું સૌથી ઊંચું તહેવારી રિટેલ વેચાણ છે. સોનાના ઊંચા ભાવ અને નોંધપાત્ર વધઘટ છતાં કંપનીની આવક વાર્ષિક ધોરણે 26% વધી હતી. આ સમયગાળામાં સોનાના ભાવ પણ ગત વર્ષની સરખામણીએ 17% ઊંચા રહ્યા હતા.
તહેવારમાં બિઝનેસ કેવો રહ્યો?
Senco Goldની રિટેલ આવકમાં વાર્ષિક ધોરણે 25%નો વધારો નોંધાયો છે, જ્યારે તેટલું જ સ્ટોરનાં વેચાણમાં 17%ની વૃદ્ધિ નોંધાઈ છે. ડાયમંડ જ્વેલરીમાં મૂલ્યની દૃષ્ટિએ આવક 26% અને વેચાણના જથ્થામાં 18%નો વધારો થયો છે. સેન્કો ગોલ્ડનાં કુલ નવા 10 શોરૂમ છે, જેમાં 3 કંપનીની માલિકીના અને 7 ફ્રેન્ચાઇઝી સંચાલિત આઉટલેટ ધરાવે છે. કંપનીએ આ પ્રદર્શન માટે શોરૂમમાં ગ્રાહકોની વધેલી અવરજવર, વ્યવહારોની સંખ્યામાં વધારો, નવા ગ્રાહકોનો મજબૂત ઉમેરો અને કંપનીની માલિકીના તેમજ ફ્રેન્ચાઇઝી શોરૂમમાં સારી વૃદ્ધિને જવાબદાર ગણાવ્યાં છે.
Emkayનું ‘BUY’ રેટિંગ, ₹575નો ટાર્ગેટ યથાવત્
Emkayએ Senco Gold પર ‘BUY’ રેટિંગ અને પ્રતિ શેર ₹575નો ટાર્ગેટ જાળવી રાખ્યો છે. બ્રોકરેજે સપ્ટેમ્બર 2028ની અંદાજિત કમાણીના 20 ગણા મૂલ્યાંકનના આધારે આ ટાર્ગેટ આપ્યો છે. ₹337.50ના ઇન્ટ્રાડે ઊંચા ભાવની સરખામણીએ આ ટાર્ગેટ આશરે 70.37%ની સંભવિત તેજી સૂચવે છે. આ બ્રોકરેજનો અંદાજ છે. Emkayએ બીજા ક્વાર્ટરના રિટેલ બિઝનેસમાં કંપનીના પ્રદર્શનને મજબૂત ગણાવ્યું છે. Q2 FY27માં Senco Goldની રિટેલ આવક 29% વધી હતી, જ્યારે Tanishqમાં 19% અને Kalyan Jewellersમાં 23%ની વૃદ્ધિ નોંધાઈ હતી. બ્રોકરેજના જણાવ્યા પ્રમાણે, વૃદ્ધિની ગતિ ત્રીજા ક્વાર્ટરમાં પણ ચાલુ રહી છે. ક્વાર્ટરની શરૂઆતથી અપડેટ સુધીના સમયગાળામાં કંપનીની આવક આશરે 25% વધી છે.
FY30 સુધી ₹20,000 કરોડની આવકનું લક્ષ્ય
Senco Goldએ FY30 સુધી ₹20,000 કરોડની આવકનું લક્ષ્ય રાખ્યું છે. તે FY26થી FY30 વચ્ચે આશરે **24%ના ચક્રવૃદ્ધિ વાર્ષિક વૃદ્ધિદર—CAGR—**નો સંકેત આપે છે. કંપનીએ શોરૂમ વિસ્તરણનો અંદાજ પણ વધાર્યો છે. FY27માં નવા સ્ટોર ઉમેરવાનું માર્ગદર્શન અગાઉના 18–20થી વધારીને 27–28 આઉટલેટ કરવામાં આવ્યું છે.
Emkayએ માર્જિન અંગે કેમ ચિંતા દર્શાવી?
આવકમાં વૃદ્ધિ છતાં Emkayએ નફાકારકતા પરના દબાણ તરફ ધ્યાન દોર્યું છે. બ્રોકરેજ મુજબ, Q2માં રિપોર્ટેડ EBITDA માર્જિન વાર્ષિક ધોરણે આશરે 260 બેસિસ પોઇન્ટ ઘટ્યું હતું. તેની પાછળ જૂનાં સોનાના બદલામાં નવી જ્વેલરી ખરીદવાના વ્યવહારોમાં વધારો, વધેલી સ્પર્ધા, ઇન્વેન્ટરીનું ઑપ્ટિમાઇઝેશન અને 40–50%નો નીચો હેજિંગ રેશિયો જવાબદાર રહ્યા હતા. Emkayના મતે, કંપની માર્જિનમાં સ્થિરતા જાળવી શકે તો શેરને બજારમાં વધુ ઊંચું મૂલ્યાંકન મળવા માટે તે મહત્ત્વનું પરિબળ બની શકે છે.
Motilal Oswalનું ‘NEUTRAL’ રેટિંગ, ટાર્ગેટ ₹350
બીજી તરફ, Motilal Oswalએ Senco Gold પર ‘NEUTRAL’ રેટિંગ અને પ્રતિ શેર ₹350નો ટાર્ગેટ જાળવ્યો છે. ₹337.50ના ઇન્ટ્રાડે ઊંચા ભાવની સરખામણીએ આ ટાર્ગેટ આશરે 3.70%ની સંભવિત તેજી સૂચવે છે. બ્રોકરેજના જણાવ્યા પ્રમાણે, Q2 FY27માં કંપનીની આવક વાર્ષિક ધોરણે 34% વધીને ₹2,060 કરોડ થઈ હતી, જે તેના અંદાજ કરતાં વધુ હતી. જોકે, નફાકારકતા અપેક્ષા કરતાં નબળી રહી હતી. એડજસ્ટેડ ગ્રોસ માર્જિન 10.8% રહ્યું હતું, જ્યારે બ્રોકરેજનો અંદાજ 15.5% હતો. એડજસ્ટેડ EBITDA માર્જિન 2.9% નોંધાયું હતું, જેની સામે અપેક્ષા 7%ની હતી.
ડિસ્કાઉન્ટિંગ અને જૂનાં સોનાના એક્સચેન્જથી દબાણ
Motilal Oswalએ માર્જિન પરના દબાણ માટે આક્રમક ડિસ્કાઉન્ટિંગ અને જૂનાં સોનાના એક્સચેન્જમાં થયેલા વધારાને જવાબદાર ગણાવ્યાં છે. બ્રોકરેજે તહેવારી કારોબાર દરમિયાન 25–26%ની આવકવૃદ્ધિ અને આશરે 17%ની સમાન સ્ટોર વેચાણવૃદ્ધિની પણ નોંધ લીધી છે. ત્રિમાસિક પ્રદર્શન બાદ Motilal Oswalએ કંપનીની પ્રતિ શેર કમાણી—EPS—ના અંદાજમાં FY27 માટે 14% અને FY28 માટે 5%નો ઘટાડો કર્યો છે. આમ, Senco Goldનું રેકોર્ડ તહેવારી વેચાણ અને શોરૂમ વિસ્તરણ વૃદ્ધિનું મજબૂત પ્રદર્શન જોવા મળ્યું છે. પરંતુ બંને બ્રોકરેજના અલગ અભિપ્રાય દર્શાવે છે કે આવકની સાથે માર્જિનનું પ્રદર્શન પણ શેરના આગામી મૂલ્યાંકન માટે મહત્ત્વનું રહેશે.
આ પણ વાંચો: Fuel Export Duty: કેન્દ્રએ ડીઝલ અને ATFની એક્સપોર્ટ ડ્યૂટીમાં કર્યો વધારો, વિમાન ભાડા મોંઘા
આ પણ જુઓ:
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Tags :Senco Gold Share PriceSenco Gold Festive SalesEmkayMotilal OswalQ2 FY27 ResultsbullionBullion Market
Share Link


Also Read
BSE Bankex Futuresને USની લીલી ઝંડી, ભારતીય બેન્કિંગ સેક્ટરમાં અમેરિકન રોકાણકારોની એન્ટ્રી
2 વર્ષ બાદ ભારતીય બજારમાં FIIની ધમાકેદાર વાપસી: HDFC બેંક સહિત આ 10 શેરો પર જેફરીઝ તેજીમાં
Closing Bell: ક્રૂડમાં ઘટાડો, રિયલ્ટી અને બેન્કિંગમાં લેવાલીથી સેન્સેક્સ અને નિફ્ટી ઉછળ્યાં
Stock Market closing | 17 November: BSE Sensex 427થી વધુ પોઇન્ટ ઉચકાયો, ઓટો, રિયલ્ટી, બેન્કો ઝળકી
NSEની માર્કેટ કેપ ₹5 લાખ કરોડને પાર! LICને પાછળ છોડી 10મા ક્રમે
અમેરિકાએ એડવાન્સ AI ચિપ્સના રિમોટ એક્સેસ પર પ્રતિબંધ મૂકતા ચાઇનીઝ AI કંપનીઓના શેરોમાં કડાકો
Tata Sonsના લિસ્ટિંગ પર RBI મક્કમ! Tata Chemicalsનો શેર 8% ઊછળ્યો, રોકાણકારોની આશા વધી
નિફ્ટી બેન્ક ઇન્ડેક્સે 62,000ની નવી વિક્રમજનક સપાટી બનાવી