


નવેમ્બરમાં કઈ સરકારી બેંક FD પર આપી રહી છે સૌથી વધુ વ્યાજ? રોકાણ કરતા પહેલા વ્યાજ દર તપાસો
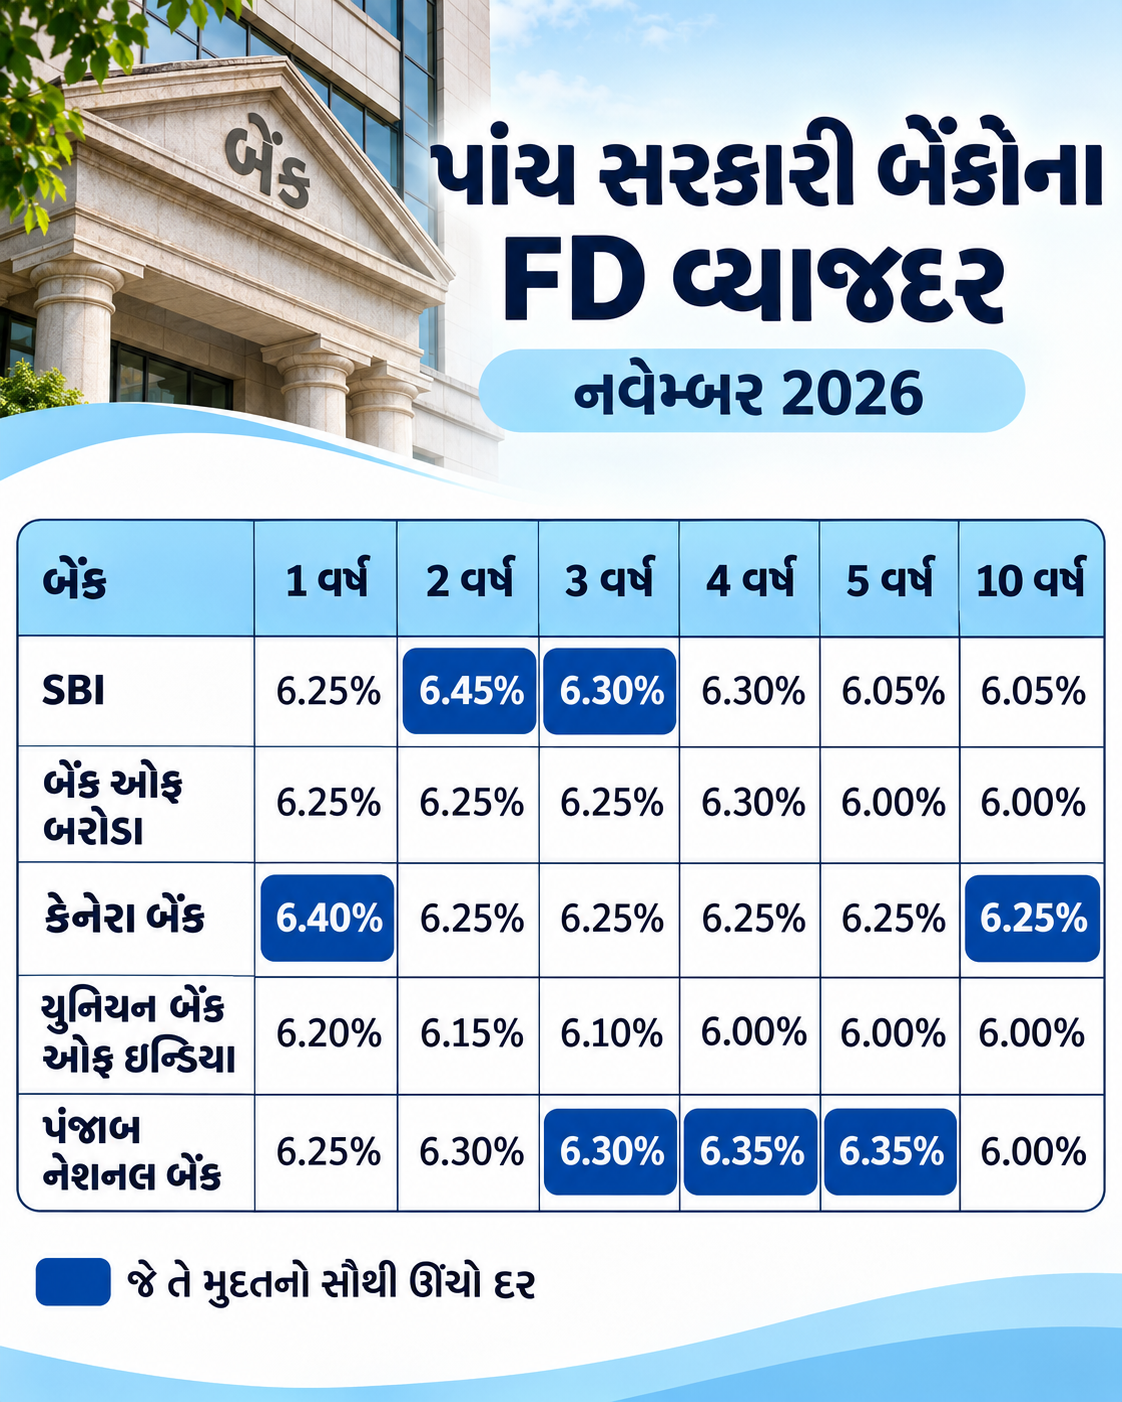
પાંચ સરકારી બેંકોની સરખામણીમાં 1 વર્ષની FD પર કેનેરા બેંકનો 6.40% અને 2 વર્ષની FD પર SBIનો 6.45% વ્યાજદર સૌથી ઊંચો છે. 4 અને 5 વર્ષની FDમાં પંજાબ નેશનલ બેંક 6.35% સાથે આગળ છે, જ્યારે 10 વર્ષની મુદતે કેનેરા બેંક સૌથી વધુ 6.25% વ્યાજ આપે છે.
Kuberanow DeskPublished On : 17 Nov 2026
FD Rates November 2026: સરકારી બેંકમાં ફિક્સ્ડ ડિપોઝિટ (FD) કરાવવી હોય તો કઈ બેંક વધુ વ્યાજ આપે છે તેનો જવાબ તમે કેટલા સમય માટે પૈસા જમા રાખવા માગો છો તેના પર આધાર રાખે છે. નવેમ્બર 2026 માટે આપેલા દરો મુજબ, એક વર્ષ માટે કેનેરા બેંક આગળ છે. મુદત બે વર્ષની કરો તો SBIનો દર સૌથી ઊંચો છે. પાંચ બેંકોની સરખામણીમાં દર્શાવેલી તમામ મુદતોમાં સૌથી વધુ વ્યાજ પણ SBIની બે વર્ષની FD પર મળે છે.
એકથી ત્રણ વર્ષની મુદતમાં ક્યાં વધુ વ્યાજ મળે છે?
એક વર્ષ માટે કેનેરા બેંક 6.40% વ્યાજ આપે છે. આ જ મુદતે SBI, બેંક ઓફ બરોડા અને પંજાબ નેશનલ બેંક (PNB) ત્રણેયનો દર 6.25% છે, જ્યારે યુનિયન બેંક ઓફ ઇન્ડિયાનો દર 6.20% છે.
બે વર્ષની મુદતમાં SBI 6.45% સાથે પ્રથમ અને PNB 6.30% સાથે બીજા ક્રમે છે. ત્રણ વર્ષ માટે બંને બેંકોનો દર 6.30% થાય છે. એટલે SBIમાં બે વર્ષની સરખામણીએ ત્રણ વર્ષની FD પર ઓછું વ્યાજ મળે છે, જ્યારે PNBમાં બંને મુદત માટે દર સરખો છે.
ચાર અને પાંચ વર્ષની FDમાં PNB આગળ
ચાર વર્ષની FD પર PNB 6.35% વ્યાજ આપે છે. તેની નજીક SBI અને બેંક ઓફ બરોડા છે, જ્યાં સમાન મુદતનો દર 6.30% છે. પાંચ વર્ષની FDમાં પણ PNBનો દર 6.35% રહે છે. જોકે આ મુદતે બીજા ક્રમે કેનેરા બેંક આવે છે, જે 6.25% વ્યાજ આપે છે. SBIમાં પાંચ વર્ષનો દર 6.05% છે, જ્યારે બેંક ઓફ બરોડા અને યુનિયન બેંકમાં 6.00% છે.
દસ વર્ષની FDમાં કેનેરા બેંકનો દર સૌથી ઊંચો
પાંચ અને દસ વર્ષની FDની સરખામણીમાં સૌથી મોટો ફેર PNBમાં દેખાય છે. તેનો દર પાંચ વર્ષ માટે 6.35% છે અને દસ વર્ષ માટે 6.00% છે. બાકીની ચારેય બેંકોમાં આ બંને મુદતના દર સરખા છે. પરિણામે, દસ વર્ષ માટે કેનેરા બેંક 6.25% સાથે પ્રથમ અને SBI 6.05% સાથે બીજા ક્રમે આવે છે.
આ પણ વાંચોઃ Investment Tips: કરોડપતિ બનવાનો સરળ રસ્તો; PPF, મ્યુચ્યુઅલ ફંડ અને સોનામાં આ રીતે કરો રોકાણ
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read
નોકરી છોડ્યા પછી PF ખાતા પર વ્યાજ ક્યારે બંધ થાય છે? જાણો EPF સંબંધિત 8 સૌથી મહત્વપૂર્ણ નિયમો
Investment Tips: કરોડપતિ બનવાનો સરળ રસ્તો; PPF, મ્યુચ્યુઅલ ફંડ અને સોનામાં આ રીતે કરો રોકાણ
આયુષ્માન કાર્ડ ખોવાઈ ગયું? ઘરે બેઠા આ રીતે ફરીથી કરો ડાઉનલોડ
Loan Guarantor Fraud: તમારી જાણ વગર કોઈએ બનાવી દીધા લોન ગેરંટર? ક્રેડિટ સ્કોર બગડે તે પહેલાં આ રીતે કરો તપાસ
Gen Zએ બદલી બચતની રીત!, યુવાનોમાં કેમ વધી રહ્યો છે સોફ્ટ સેવિંગનો ક્રેઝ?
મ્યુચ્યુઅલ ફંડમાં Exit Load શું છે? જાણો સમય પહેલા પૈસા ઉપાડવાથી કેટલું નુકસાન થાય
Gratuity Calculation: ₹50,000 ના પગાર પર 5 વર્ષની નોકરી બાદ કેટલી ગ્રેચ્યુઇટી મળે? સમજો ગણિત
Silver ETFમાં ભારે વેચવાલી! SBI, HDFC સહિત 19 ETF લાલ નિશાનમાં